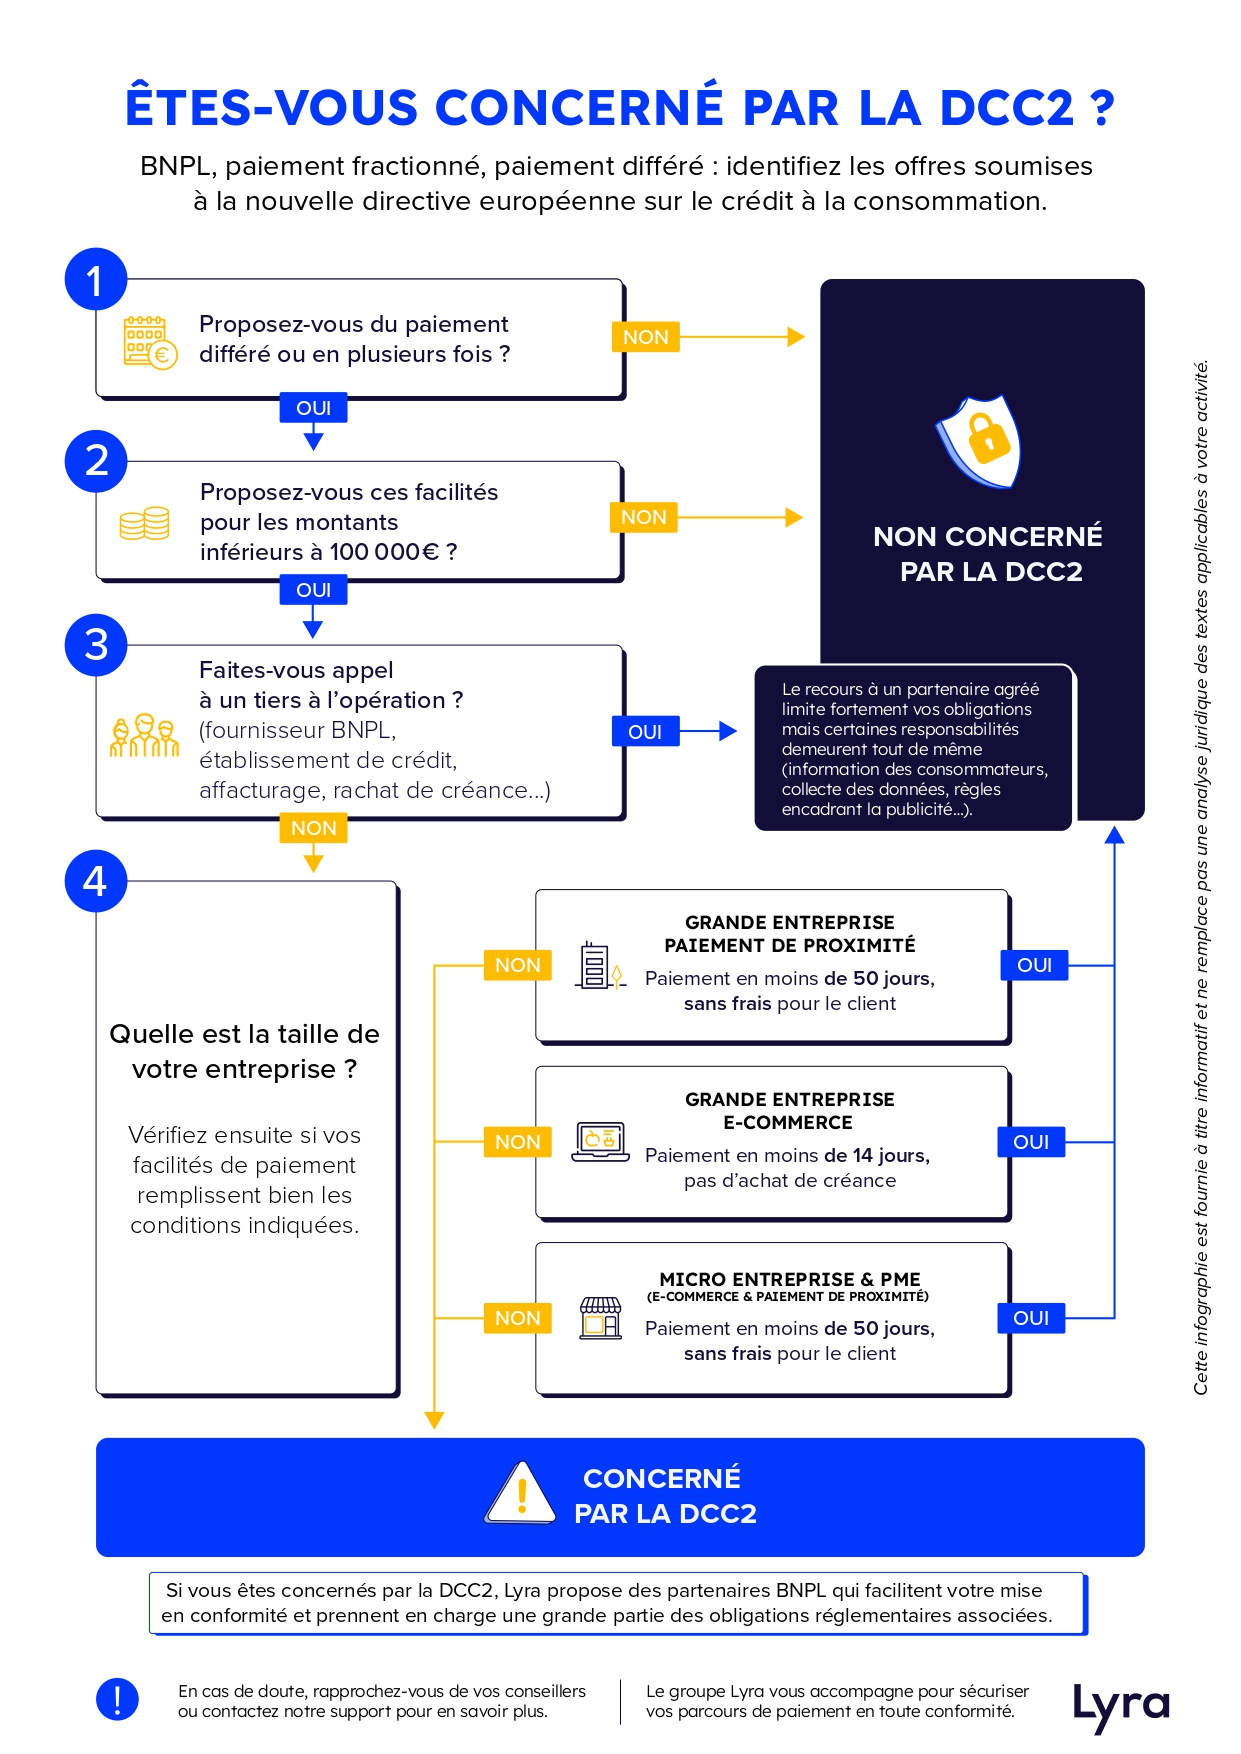
Vous êtes concerné si :
- Des frais ou intérêts sont appliqués au client (frais de dossier, frais de retard, coût du financement…)
- Le paiement est étalé au-delà des seuils d’exemption (plus de 50 jours, ou plus de 14 jours en e-commerce pour certaines grandes entreprises)
Si vous passez par un prestataire BNPL (Floa, Alma, Oney, Cofidis…), c’est généralement ce dernier qui porte le crédit, mais votre responsabilité reste engagée sur la bonne information du client.
Vous n’êtes pas concerné si :
1. Vous proposez un paiement en plusieurs fois sans frais, court et en direct
- Paiement intégral en moins de 50 jours (ou 14 jours en e-commerce pour les grandes entreprises) après la livraison ou fourniture du service
- Aucun frais ni intérêt pour le client
- Le paiement est accordé directement par vous, sans intervention d’un tiers (BNPL, organisme de crédit, affacturage…)
2. Vous accordez des délais dans un cadre de recouvrement
Les procédures de recouvrement judiciaire (injonction de payer, saisies…) restent hors DCC2. Les délais de règlement amiable d’une dette existante, sans frais supplémentaires, ne sont pas non plus considérés comme du crédit.
3. Le crédit reste accessoire à votre activité
Vous pouvez proposer du crédit sans être un établissement de crédit, si :
- Le crédit est directement lié à votre activité de vente (et non une activité de crédit à part entière)
- Il respecte les règles du crédit à la consommation
- Vous êtes immatriculé dans un registre dédié (sauf PME sans frais)
Date à retenir :
- 20 novembre 2026 : entrée en vigueur effective, avec sanctions possibles
Infographie explicative